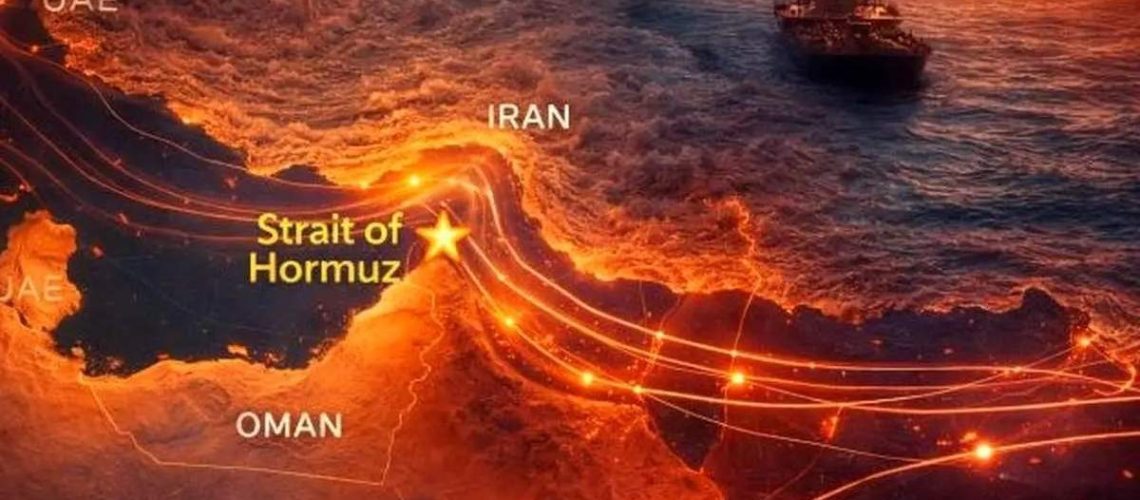
به گزارش پایگاه خبری کیان آنلاین به قلم هانیه سادات احمدی، تنگه هرمز برای اقتصاد ایران فقط یک آبراه بینالمللی نیست؛ این گذرگاه، بخشی از زنجیره حیاتی صادرات نفت، تجارت خارجی و ورود ارز به کشور است.
هرگونه اختلال در عبور نفتکشها از این مسیر میتواند فاصله میان «تولید نفت» و «توانایی فروش و دریافت درآمد نفتی» را بیشتر کند؛ مسئلهای که در شرایط تحریم، اهمیت مضاعف پیدا میکند.
بر اساس دادههای اداره اطلاعات انرژی آمریکا، در نیمه نخست سال ۲۰۲۵ بهطور متوسط روزانه حدود ۲۰.۹ میلیون بشکه نفت و فرآوردههای نفتی از تنگه هرمز عبور میکرد؛ رقمی معادل حدود یکپنجم مصرف جهانی مایعات نفتی و نزدیک به یکچهارم تجارت دریایی نفت جهان.
مسئله ایران؛ نفتی که تولید میشود اما باید صادر هم بشود
اقتصاد ایران بهدلیل محدودیتهای ناشی از تحریم، سالهاست برای حفظ درآمد ارزی نفت به شبکهای از مشتریان محدود، نفتکشها، مسیرهای غیرشفاف تجاری و روشهای مختلف حملونقل متکی است. در چنین شرایطی، هر محدودیت تازه در مسیر دریایی میتواند هزینه صادرات را افزایش دهد یا سرعت بازگشت ارز را کاهش دهد.
گزارش رویترز در سپتامبر ۲۰۲۶ نشان میدهد صادرات نفت خام ایران از حدود ۲ میلیون بشکه در روز در مارس به حدود ۲۲۰ تا ۲۵۵ هزار بشکه در روز در اوت کاهش یافته است؛ موضوعی که فشار مستقیمی بر منابع ارزی دولت و اقتصاد ایران ایجاد کرده است.
بنابراین، اثر هرمز بر اقتصاد ایران فقط به «میزان نفت عبوری» محدود نمیشود. مسئله اصلی این است که کاهش دسترسی به مسیر صادراتی میتواند به کاهش فروش، افزایش هزینه حمل، طولانیشدن زمان انتقال پول و در نهایت کاهش قدرت تأمین ارز منجر شود.
سه سناریو برای صادرات نفت
سناریوی نخست؛ تردد عادی نفتکشها:
در این وضعیت، صادرات میتواند با کمترین هزینه لجستیکی ادامه پیدا کند. حتی اگر تحریمها پابرجا باشند، استمرار جریان صادرات به معنای حفظ بخشی از درآمد ارزی و امکان تأمین هزینههای واردات و بودجه خواهد بود.
سناریوی دوم؛ اختلال و افزایش ریسک:
اگر عبور نفتکشها دشوارتر و پرریسکتر شود، نخستین پیامد احتمالاً افزایش هزینه بیمه، کرایه نفتکش و زمان حمل خواهد بود. گزارش آسوشیتدپرس از افزایش شدید هزینه حملونقل در جریان بحران اخیر خبر داده و برآورد کرده است که هزینه حمل در مقاطعی به بخش قابلتوجهی از قیمت نفت رسیده است.
در این وضعیت ممکن است نفت ایران همچنان خریدار داشته باشد، اما فاصله میان قیمت فروش و درآمد خالص افزایش پیدا کند.
سناریوی سوم؛ اختلال شدید یا توقف صادرات:
این سناریو برای اقتصاد ایران اهمیت بسیار بیشتری دارد. کاهش شدید صادرات نفت یعنی کاهش ورود ارز، فشار بر بازار ارز، دشوارتر شدن تأمین مالی واردات و افزایش احتمال انتقال بخشی از فشار به قیمت کالاها و خدمات.
تجربه ماههای اخیر نیز نشان داده است که کاهش صادرات نفت ایران میتواند با کاهش ذخایر نفت شناور و محدودشدن ظرفیت فروش همراه شود. یورونیوز در سپتامبر گزارش داد که افت صادرات و کاهش ذخایر نفتی شناور، فشار بیشتری بر درآمدهای ارزی ایران وارد کرده است.
آیا مسیر جایگزین وجود دارد؟
برای برخی صادرکنندگان منطقهای، پاسخ تا حدی مثبت است. اداره اطلاعات انرژی آمریکا اعلام کرده است که خطوط لوله عربستان و امارات میتوانند بخشی از نفت را بدون عبور از هرمز منتقل کنند و ظرفیت جایگزین موجود حدود ۴.۷ میلیون بشکه در روز برآورد شده است.
اما موقعیت ایران متفاوت است. بخش مهمی از ظرفیت صادرات نفت کشور به پایانههای خلیج فارس و زیرساختهای دریایی وابسته است و ایجاد مسیرهای جایگزین در کوتاهمدت نمیتواند بهسادگی جایگزین مسیرهای موجود شود.
اثر نهایی بر اقتصاد ایران
اثر اختلال در هرمز را باید زنجیرهای دید: اختلال در حمل نفت → کاهش یا تأخیر صادرات → کاهش درآمد ارزی → فشار بر بازار ارز → افزایش هزینه واردات → فشار بر تورم و بودجه دولت.
در مقابل، افزایش قیمت جهانی نفت میتواند بخشی از زیان صادرکنندگان منطقهای را جبران کند، اما برای ایران این جبران تنها زمانی اتفاق میافتد که کشور بتواند نفت خود را با حجم مناسب به بازار برساند و درآمد آن را دریافت کند.
به همین دلیل، مسئله اصلی برای اقتصاد ایران صرفاً این نیست که نفت در جهان گران میشود یا ارزان؛ مسئله مهمتر توان تبدیل نفت تولیدشده به درآمد ارزی قابلدسترسی است. در اقتصادی که هنوز درآمد نفتی نقش مهمی در تأمین ارز و منابع عمومی دارد، هر تغییر در مسیر صادرات از تنگه هرمز میتواند مستقیماً به متغیرهای کلیدی اقتصاد داخلی منتقل شود.
در واقع، تنگه هرمز برای ایران همزمان یک مسیر صادراتی، گلوگاه ارزی و ریسک اقتصادی است؛ و هرچه وابستگی به یک مسیر محدود بیشتر باشد، هزینه اختلال در آن نیز برای اقتصاد داخلی بالاتر خواهد بود.
