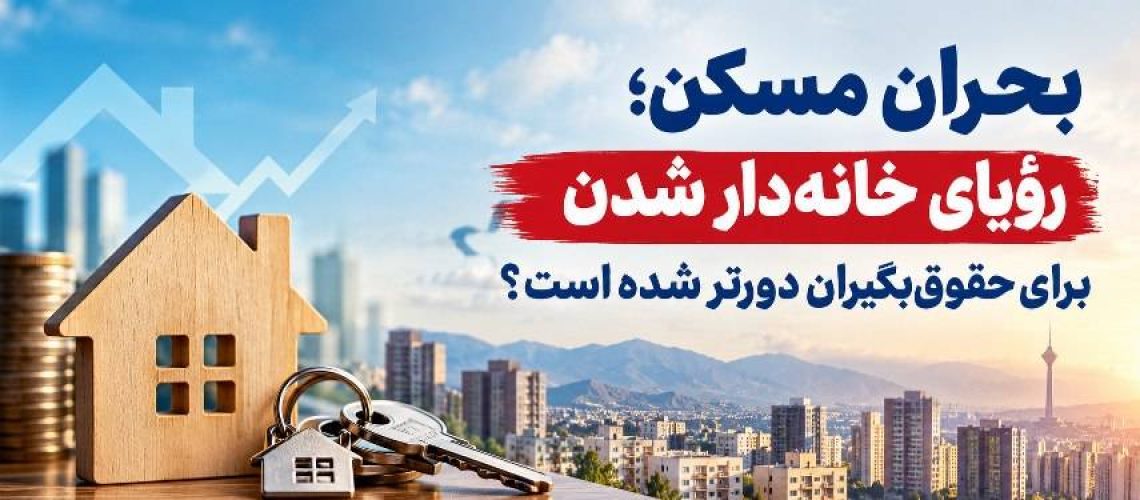
به گزارش پایگاه خبری کیان آنلاین به قلم هانیه سادات احمدی، بازار مسکن در سالهای اخیر به یکی از مهمترین چالشهای معیشتی خانوارهای ایرانی تبدیل شده است؛ بازاری که در آن، افزایش قیمت خرید و اجاره، رشد هزینههای ساختوساز و محدودیت قدرت خرید، خانهدار شدن را برای بخش بزرگی از حقوقبگیران به هدفی دور از دسترس تبدیل کرده است.
برای خانواری که بخش عمده درآمد ماهانه خود را از حقوق ثابت تأمین میکند، فاصله میان درآمد و قیمت مسکن به اندازهای افزایش یافته که پسانداز برای خرید خانه، حتی در افق بلندمدت، دشوارتر از گذشته به نظر میرسد.
فاصله درآمد و قیمت مسکن
مسکن همواره یکی از اصلیترین هزینههای خانوار بوده، اما مسئله امروز تنها بالا بودن قیمت خانه نیست؛ بلکه سرعت افزایش هزینههای مسکن در مقایسه با رشد دستمزدهاست. هنگامی که درآمد خانوار متناسب با قیمت ملک و هزینههای جانبی خرید افزایش پیدا نمیکند، قدرت پسانداز کاهش مییابد و خرید خانه به تصمیمی وابسته به حمایت خانواده، دریافت تسهیلات سنگین یا فروش داراییهای دیگر تبدیل میشود.
برای بسیاری از کارمندان، کارگران و بازنشستگان، حقوق ماهانه پیش از آنکه فرصتی برای پسانداز ایجاد کند، صرف اجارهبها، خوراک، درمان، حملونقل و سایر نیازهای ضروری میشود. در چنین شرایطی، حتی خانوارهایی که درآمد نسبتاً باثباتی دارند نیز ممکن است نتوانند سرمایه اولیه لازم برای خرید یک واحد مسکونی را فراهم کنند.
اجارهنشینی؛ فشار مستمر بر معیشت
افزایش هزینه اجاره مسکن، فشار مضاعفی بر خانوارهای فاقد ملک وارد میکند. مستأجران علاوه بر پرداخت اجاره ماهانه، باید هزینه تمدید قرارداد، جابهجایی احتمالی و تأمین ودیعه را نیز مدیریت کنند. این شرایط، امکان برنامهریزی مالی بلندمدت را کاهش میدهد و بخش قابل توجهی از درآمد خانوار را به هزینهای اختصاص میدهد که به ایجاد دارایی منجر نمیشود.
پیامد این وضعیت تنها محدود به کاهش رفاه اقتصادی نیست. برخی خانوادهها برای کنترل هزینهها ناچار به انتخاب خانههای کوچکتر، سکونت در مناطق دورتر از محل کار یا زندگی در واحدهایی با امکانات محدودتر میشوند. طولانیتر شدن مسیر رفتوآمد و کاهش دسترسی به خدمات شهری نیز میتواند هزینههای پنهان دیگری به خانوار تحمیل کند.
وام مسکن؛ راهکار کافی یا تعهدی سنگین؟
تسهیلات بانکی یکی از ابزارهای اصلی سیاستگذاری برای افزایش قدرت خرید مسکن است، اما اثربخشی آن به تناسب مبلغ وام با قیمت واقعی ملک، نرخ سود، مدت بازپرداخت و توان اقساطپردازی متقاضی بستگی دارد.
اگر مبلغ تسهیلات تنها بخش محدودی از قیمت یک واحد مسکونی را پوشش دهد، متقاضی همچنان باید سرمایه اولیه قابل توجهی فراهم کند. از سوی دیگر، اقساط سنگین ممکن است برای خانوارهای دارای درآمد ثابت فشار مالی تازهای ایجاد کند. بنابراین، افزایش مبلغ وام بهتنهایی نمیتواند تضمینکننده خانهدار شدن اقشار حقوقبگیر باشد؛ بهویژه اگر رشد قیمت مسکن از افزایش قدرت تأمین مالی خانوارها پیشی بگیرد.
تولید مسکن و ضرورت سیاستگذاری پایدار
حل بحران مسکن به مجموعهای از اقدامات هماهنگ نیاز دارد. افزایش عرضه واحدهای متناسب با توان مالی خانوارهای متوسط و کمدرآمد، تأمین زمین و زیرساخت، کاهش موانع غیرضروری ساختوساز و هدایت حمایتهای دولتی به گروههای هدف، از جمله محورهای مهم این سیاستگذاری است.
همچنین، توسعه بازار اجاره حرفهای، تقویت حمایت از مستأجران و ایجاد سازوکارهای پایدار برای تأمین مسکن استیجاری میتواند بخشی از فشار موجود را کاهش دهد. در کنار این اقدامات، ثبات اقتصادی و کنترل تورم نیز اهمیت دارد؛ زیرا نااطمینانی اقتصادی، هزینه ساختوساز و تصمیمگیری سرمایهگذاران را تحت تأثیر قرار میدهد.
رؤیای خانهدار شدن تا چه اندازه دستیافتنی است؟
خانهدار شدن برای حقوقبگیران زمانی دوباره به هدفی واقعبینانه تبدیل میشود که میان رشد درآمد، قیمت مسکن و شرایط تأمین مالی تعادل بیشتری برقرار شود. سیاستهایی که صرفاً بر افزایش تسهیلات یا اعلام برنامههای ساخت متمرکز باشند، بدون توجه به قدرت خرید واقعی خانوارها، ممکن است نتوانند شکاف موجود را کاهش دهند.
بحران مسکن در نهایت تنها مسئله بازار املاک نیست؛ بلکه موضوعی مرتبط با عدالت اجتماعی، امنیت اقتصادی و کیفیت زندگی است. تداوم دشواری خانهدار شدن میتواند بخش بیشتری از درآمد خانوارها را به هزینه تأمین سرپناه اختصاص دهد و امکان سرمایهگذاری در آموزش، سلامت و آینده فرزندان را محدود کند.
برای میلیونها حقوقبگیر، پرسش اصلی دیگر فقط این نیست که چه زمانی میتوانند خانه بخرند؛ بلکه این است که آیا با درآمد حاصل از کار و پسانداز متعارف، هنوز میتوان به مالکیت مسکن امیدوار بود؟ پاسخ به این پرسش، بیش از هر چیز، به توان سیاستگذاری برای کاهش فاصله میان درآمد مردم و هزینه واقعی تأمین سرپناه بستگی دارد.