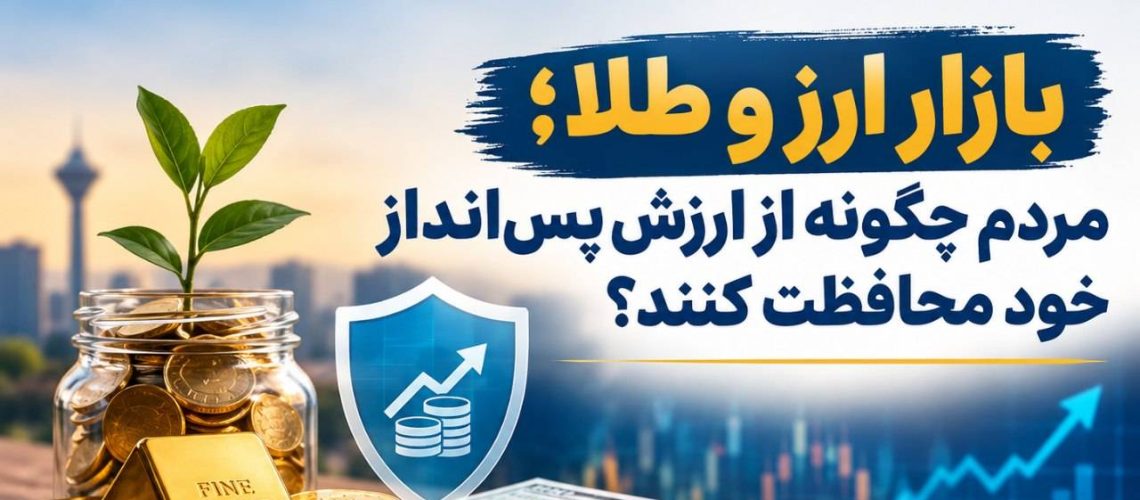
به گزارش پایگاه خبری کیان آنلاین به قلم هانیه سادات احمدی، در شرایطی که تورم، نوسانات نرخ ارز و تغییرات قیمت طلا به یکی از دغدغههای اصلی خانوارهای ایرانی تبدیل شده است، حفظ ارزش پسانداز دیگر صرفاً یک انتخاب سرمایهگذاری نیست، بلکه به ضرورتی برای تأمین امنیت اقتصادی خانوادهها تبدیل شده است.
کاهش قدرت خرید پول ملی باعث شده بسیاری از مردم برای جلوگیری از افت ارزش داراییهای خود به بازارهایی مانند طلا، ارز، مسکن و سایر ابزارهای سرمایهگذاری روی بیاورند. با این حال، پرسش اساسی این است که کدام روش میتواند از پسانداز خانوارها محافظت کند و در عین حال، خطر ازدسترفتن سرمایه را کاهش دهد؟
تورم؛ دشمن خاموش پساندازهای نقدی
نگهداری طولانیمدت پول بهصورت نقدی یا سپردههایی با بازده کمتر از نرخ تورم، میتواند به کاهش قدرت خرید منجر شود. به بیان ساده، اگر قیمت کالاها و خدمات سریعتر از رشد داراییهای یک خانوار افزایش یابد، آن خانواده حتی بدون کاهش رقم موجودی حساب خود، بخشی از توان اقتصادیاش را از دست میدهد.
این مسئله برای خانوارهای حقوقبگیر و بازنشستگان اهمیت بیشتری دارد؛ زیرا درآمد آنها معمولاً با سرعت و تناسب یکسانی با افزایش هزینههای زندگی رشد نمیکند. در چنین شرایطی، مدیریت هزینهها بهتنهایی کافی نیست و برنامهریزی برای حفظ ارزش داراییها نیز اهمیت پیدا میکند.
طلا؛ ابزار حفظ ارزش یا سرمایهگذاری پرریسک
طلا در اقتصاد ایران همواره یکی از گزینههای مورد توجه برای حفظ ارزش داراییها بوده است. این فلز گرانبها علاوه بر تأثیرپذیری از قیمت جهانی، از نرخ ارز داخلی و انتظارات تورمی نیز تأثیر میگیرد. به همین دلیل، در دورههای افزایش نااطمینانی اقتصادی، تقاضا برای خرید طلا ممکن است افزایش یابد.
با این حال، طلا نیز دارایی بدون ریسک نیست. افت قیمت جهانی، کاهش نرخ ارز یا تغییر انتظارات بازار میتواند قیمت داخلی آن را تحت فشار قرار دهد. افزون بر این، اختلاف قیمت خرید و فروش، اجرت ساخت و هزینههای جانبی ممکن است بازده واقعی سرمایهگذاری را کاهش دهد.
برای افرادی که هدفشان سرمایهگذاری است، شناخت تفاوت میان طلای زینتی، طلای کماجرت، شمش و سکه اهمیت دارد. خرید از مراکز معتبر، دریافت فاکتور رسمی و توجه به اصالت کالا از جمله اقداماتی است که میتواند خطر زیان ناشی از تقلب یا معاملات غیرشفاف را کاهش دهد. همچنین خرید در اوج هیجان بازار، بدون بررسی قیمت و توان مالی، ممکن است به زیان خریدار تمام شود.
بازار ارز؛ پناهگاه امن یا میدان نوسان؟
ارزهای خارجی نیز در سالهای گذشته به یکی از گزینههای حفظ ارزش دارایی در ایران تبدیل شدهاند. برخی خانوارها با خرید ارز تلاش میکنند قدرت خرید خود را در برابر کاهش ارزش پول ملی حفظ کنند. با این حال، بازار ارز بهشدت تحت تأثیر سیاستهای اقتصادی، تحولات سیاسی، درآمدهای ارزی، محدودیتهای تجاری و انتظارات فعالان بازار قرار دارد.
نوسانات شدید این بازار میتواند افرادی را که بدون شناخت کافی و صرفاً بر اساس شایعات اقدام به خرید میکنند، با زیان مواجه کند. خرید ارز در قیمتهای بالا با امید افزایش مداوم نرخ آن، تضمینی برای کسب سود ایجاد نمیکند. از سوی دیگر، نگهداری ارز با هدف تأمین هزینههای آینده خارجی، با خرید آن صرفاً برای کسب سود کوتاهمدت تفاوت دارد.
بنابراین، تصمیمگیری در این بازار باید بر مبنای هدف مالی مشخص، میزان ریسکپذیری و نیاز واقعی خانوار صورت گیرد، نه پیشبینیهای قطعی و غیرقابل اتکای کانالها و افراد ناشناس.
تنوعبخشی؛ راهی برای کاهش ریسک
یکی از اصول مهم مدیریت دارایی، پرهیز از متمرکزکردن تمام پسانداز در یک بازار است. اختصاص کل سرمایه به طلا، ارز، سهام یا هر دارایی دیگری، خانوار را در برابر افت قیمت همان بازار آسیبپذیر میکند. در مقابل، ترکیبی متناسب از سپردههای نقدشونده، ابزارهای مالی معتبر و داراییهای سرمایهای میتواند به مدیریت بهتر ریسک کمک کند.
البته هیچ ترکیب ثابتی برای همه خانوادهها مناسب نیست. فردی که در آینده نزدیک به پول خود برای هزینه درمان، تحصیل یا خرید مسکن نیاز دارد، باید اولویت متفاوتی نسبت به فردی داشته باشد که افق سرمایهگذاری بلندمدت دارد. ایجاد ذخیره اضطراری برای پوشش چند ماه هزینه ضروری زندگی نیز میتواند مانع از فروش شتابزده داراییها در زمان بحران شود.
سواد مالی؛ حلقه مفقوده تصمیمهای اقتصادی
در کنار انتخاب بازار مناسب، افزایش سواد مالی نقش تعیینکنندهای در حفظ داراییها دارد. بررسی هزینههای واقعی زندگی، محاسبه بازده پس از کسر کارمزد و هزینه معاملات، شناخت تفاوت سود اسمی و سود واقعی و پرهیز از سرمایهگذاری با پول قرضی، از جمله اقداماتی است که میتواند احتمال زیان را کاهش دهد.
همچنین وعده سود تضمینی و غیرمتعارف، فشار برای تصمیمگیری فوری و پیشنهادهای سرمایهگذاری فاقد مجوز باید با تردید جدی مواجه شوند. در شرایط تورمی، ترس از عقبماندن از افزایش قیمتها ممکن است افراد را به تصمیمهایی سوق دهد که با توان مالی و نیازهای واقعی آنها سازگار نیست.
جمعبندی؛ حفظ دارایی با تصمیمهای حسابشده
محافظت از پسانداز در اقتصاد تورمی، بیش از آنکه به انتخاب یک بازار خاص وابسته باشد، به کیفیت تصمیمگیری مالی بستگی دارد. طلا و ارز میتوانند بخشی از راهبرد مدیریت دارایی باشند، اما هیچکدام بهتنهایی تضمینکننده حفظ سرمایه نیستند. تنوعبخشی، توجه به افق زمانی، حفظ نقدینگی ضروری، خرید از منابع معتبر و پرهیز از رفتارهای هیجانی، اصولی هستند که میتوانند به کاهش آسیبپذیری خانوارها کمک کنند.
در نهایت، تا زمانی که تورم مزمن و نااطمینانی اقتصادی بر زندگی مردم سایه انداخته است، مسئولیت حفظ ارزش پسانداز نباید صرفاً بر دوش خانوارها قرار گیرد. ثبات اقتصادی، کنترل تورم، پیشبینیپذیرشدن سیاستهای مالی و پولی و تقویت اعتماد عمومی، از مهمترین پیششرطهایی هستند که میتوانند امکان برنامهریزی بلندمدت و حفظ قدرت خرید مردم را فراهم کنند.