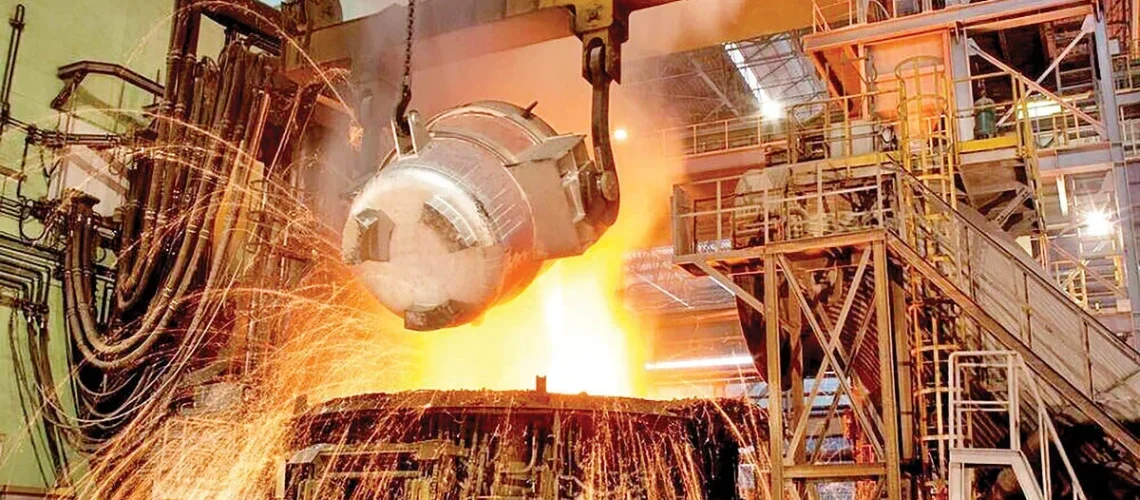
به گزارش کیان آنلاین؛ گزارش انجمن جهانی فولاد از تولید ۱۴۲.۴ میلیون تنی فولاد خام جهان در سپتامبر ۲۰۲۶ حکایت دارد؛ رقمی که نسبت به ماه مشابه سال گذشته ۰.۲ درصد کاهش یافته است. تولید جهان در ۹ ماه نخست سال نیز با افت ۰.۷ درصدی به یک میلیارد و ۳۶۷.۵ میلیون تن رسید. اما در خاورمیانه، شدت افت بهمراتب بیشتر بود؛ تولید ماهانه به ۳.۶ میلیون تن رسید و عملکرد ۹ ماهه منطقه نیز با کاهش ۹.۲ درصدی، ۳۶.۹ میلیون تن ثبت شد.
فشار تنشهای ژئوپلیتیکی بر تولید فولاد
این تفاوت را نمیتوان صرفا یک نوسان آماری تلقی کرد. وقتی تولید جهانی تقریبا ثابت میماند، اما تولید منطقهای بیش از یکپنجم افت میکند، باید به دنبال عوامل خاصی بود که توان فعالیت تولیدکنندگان منطقه را محدود کردهاند. در شرایط کنونی، تنشهای ژئوپلیتیکی، اختلال در مسیرهای کشتیرانی و افزایش هزینههای حملونقل از مهمترین عوامل فشار بر زنجیره فولاد خاورمیانه هستند.
با این حال، آمار انجمن جهانی فولاد بهتنهایی سهم هر عامل را مشخص نمیکند و نمیتوان تمام افت ثبتشده را به یک علت نسبت داد. آنچه اهمیت دارد، همزمانی افت تولید با محدودیتهای لجستیکی و فشار بر فعالیت اقتصادی منطقه است؛ یک همزمانی که برای ایران پیامدهایی فراتر از عملکرد یک ماه دارد.
فولاد ایران؛ جایگاه نخست تولید و چالش قدرت رقابت
ایران از نظر تولید فولاد خام، بازیگر اصلی خاورمیانه است؛ بنابراین افت تولید منطقهای بدون توجه به وضعیت ایران قابل تحلیل نیست. با این حال، گزارش سپتامبر انجمن جهانی فولاد، آمار ایران را بهصورت مستقل در جدول ۱۰ تولیدکننده بزرگ منتشر نکرده است. از این رو، نمیتوان صرفا بر اساس افت ۲۰.۴ درصدی منطقه اعلام کرد که ایران چند پله در رتبهبندی جهانی سقوط کرده یا جایگاه نخست منطقه را از دست داده است.
مساله مهمتر، تفاوت میان جایگاه تولیدی و قدرت رقابتی است. یک کشور ممکن است همچنان بزرگترین تولیدکننده منطقه باشد، اما بهدلیل افزایش هزینههای تولید، دشواری صادرات یا ناتوانی در تحویل بهموقع، بخشی از مزیت تجاری خود را از دست بدهد. رتبه تولید بهتنهایی نشان نمیدهد که فولاد آن کشور با چه هزینهای به دست مشتری میرسد، چه میزان از ظرفیتش فعال است و صادرکنندگان آن تا چه اندازه میتوانند سفارشهای بازار را تامین کنند.
برای ایران، این تمایز اهمیت ویژهای دارد. توسعه ظرفیت فولادسازی در سالهای گذشته، امکان تولید حجم بالایی از محصولات فولادی را فراهم کرده است؛ اما بهرهبرداری اقتصادی از این ظرفیت به تامین مستمر انرژی، دسترسی به مواد اولیه، حملونقل قابل اتکا و امکان دریافت پول حاصل از صادرات وابسته است. اختلال در هر یک از این حلقهها میتواند فاصله میان ظرفیت اسمی و تولید قابل فروش را افزایش دهد. بهویژه در شرایط فعلی که مسیرهای دریایی تحت محاصره آمریکا قرار دارند و هر روز اعلام میشود یک مرز زمینی جدید بسته شده است! به این ترتیب، ایران حتی اگر تمامی ظرفیت تولید فولاد خود را نیز فعال کند، همچنان با چالش صادرات و ارزآوری روبرو خواهد بود.
مزیت قیمتی ایران چگونه تضعیف میشود؟
در بازار فولاد، رقابت صرفا بر سر قیمت محصول در کارخانه یا بندر مبدا نیست. خریدار خارجی هزینه نهایی تحویل کالا را در نظر میگیرد؛ هزینهای که کرایه حمل، بیمه، ریسک مسیر، زمان انتظار و شرایط پرداخت را نیز در بر میگیرد. بنابراین، حتی اگر تولیدکننده ایرانی قیمت پایه محصول خود را افزایش ندهد، بالا رفتن هزینه حمل یا ریسک معامله میتواند فولاد ایران را برای مشتری گرانتر کند.
در چنین وضعیتی، صادرکننده معمولا با دو انتخاب دشوار روبهروست. اگر افزایش هزینهها را به خریدار منتقل کند، ممکن است بخشی از مزیت قیمتی خود را در برابر عرضهکنندگان رقیب از دست بدهد. اگر هم برای حفظ مشتری تخفیف بیشتری ارائه دهد، بخشی از هزینه بحران از محل حاشیه سود شرکت جبران خواهد شد.
این فشار برای صنعتی که به صادرات محصولات میانی و فولادی متکی است، تنها به کاهش احتمالی حجم فروش محدود نمیشود. تضعیف حاشیه سود میتواند منابع مالی بنگاهها برای سرمایهگذاری، نوسازی تجهیزات و افزایش بهرهوری را نیز محدود کند. در نتیجه، اختلالی که ابتدا در حملونقل یا تحویل کالا ظاهر میشود، ممکن است در ادامه به مسالهای برای توان مالی و توسعه صنعتی تبدیل شود. البته میزان این اثر به مقصد صادراتی، نوع محصول، قرارداد فروش و مسیر حمل بستگی دارد و بدون دادههای تازه کرایه حمل، بیمه و قیمت تحویلشده نمیتوان اندازه دقیق آن را محاسبه کرد.
ترکیه؛ رقیبی جدی که در حال افزایش تولید است
یکی از نکات مهم گزارش سپتامبر، تفاوت عملکرد ایران و رقبای منطقهای و پیرامونی آن است. ترکیه در سپتامبر ۳.۲ میلیون تن فولاد خام تولید کرد که ۰.۸ درصد بیشتر از ماه مشابه سال قبل بود. تولید این کشور در ۹ ماه نخست سال نیز با رشد ۶.۱ درصدی به ۲۹.۸ میلیون تن رسید.
ترکیه در جدول انجمن جهانی فولاد هفتمین تولیدکننده بزرگ فولاد جهان است و خلاف افت شدید ثبتشده در خاورمیانه، در دوره مورد بررسی رشد تولید داشته است. البته ترکیه در طبقهبندی منطقهای انجمن جهانی فولاد در گروه «اروپا، سایر» قرار میگیرد؛ بنابراین نباید رشد تولید آن را مستقیما با رقم خاورمیانه مقایسه کرد، اما عملکرد آن برای سنجش فضای رقابت پیرامونی ایران اهمیت دارد.
رشد تولید ترکیه بهخودیخود به معنای تصاحب بازارهای ایران نیست. با این حال، افزایش تولید یک رقیب در شرایطی که ایران با محدودیتهای عرضه و لجستیک روبهروست، احتمال تشدید رقابت بر سر مشتریان مشترک را مطرح میکند. در بازارهایی که خریدار میتواند میان چند عرضهکننده انتخاب کند، قابلیت تحویل منظم و پیشبینیپذیر گاهی بهاندازه قیمت اهمیت دارد. بنابراین، اگر محدودیتهای ایران طولانی شود، حتی بدون کاهش دائمی ظرفیت تولید، ممکن است حفظ مشتریان صادراتی دشوارتر شود.
بحران انرژی؛ حلقهای که نباید پنهان بماند
فشارهای خارجی تنها بخشی از معادله فولاد ایران هستند. صنعت فولاد کشور به برق و گاز وابستگی بالایی دارد و محدودیت در تامین این نهادهها میتواند تولید را کاهش دهد، هزینه هر تن محصول را افزایش دهد و برنامهریزی کارخانهها را مختل کند. توقف یا کاهش فعالیت یک واحد فولادی تنها به همان کارخانه محدود نمیماند. تغییر برنامه تولید میتواند بر مصرف مواد اولیه، تولید آهن اسفنجی، عرضه شمش، برنامه حملونقل و تعهدات فروش اثر بگذارد. در زنجیرهای که مراحل تولید به یکدیگر وابستهاند، اختلال در یک حلقه ممکن است به حلقههای بعدی منتقل شود.
این موضوع از آن جهت مهم است که محدودیت انرژی، خلاف یک اختلال مقطعی در مسیر صادرات، میتواند همزمان بر میزان تولید و بهای تمامشده اثر بگذارد. اگر تولید کاهش یابد اما هزینههای ثابت کارخانه همچنان برقرار باشد، هزینه سربار هر تن محصول نیز ممکن است افزایش پیدا کند. در این حالت، فولادساز از دو سمت تحت فشار قرار میگیرد: محصول کمتری برای فروش دارد و هزینه رقابت برای هر تن آن نیز بالاتر میرود.
بنابراین، نسبت دادن افت تولید ایران صرفا به تنشهای منطقهای، بدون بررسی محدودیتهای انرژی و عملکرد داخلی کارخانهها، تصویر کاملی ارائه نمیدهد. برای مشخص شدن وزن هر عامل باید آمار مستقل تولید ایران، میزان محدودیت برق و گاز و تغییرات صادرات در همین دوره بررسی شود